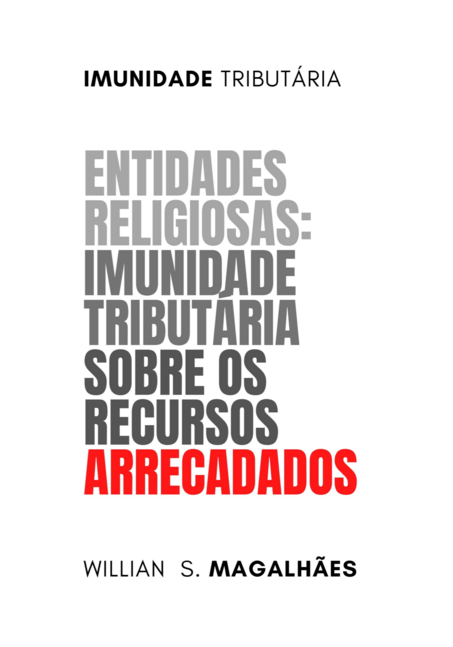
A presente obra tem como tema principal as entidades religiosas e a imunidade tributária sobre os recursos arrecadados. A Constituição da República Federativa do Brasil de 1988, seguindo a mesma sistemática das Constituições anteriores, previu diversas regras e princípios protetores das atividades religiosas no país, dentre os quais, a não-interferência estatal sobre suas atividades, a liberdade de culto e a própria imunidade religiosa.Com todo esse aparato garantidor, o Brasil, estado laico por expressa disposição constitucional (inciso I, art. 19 da Constituição Federal de 1988), criou um campo propício para que as atividades religiosas se ampliassem e se desenvolvessem de forma livre e isonômica.Não obstante isso, a questão econômica envolvida nessas atividades e as transformações ocorridas nos últimos anos no campo religioso, em especial a partir da segunda metade do século XX, criaram inúmeras questões conflituosas na doutrina e na jurisprudência, principalmente no campo tributário referente à imunidade religiosa.
| ISBN | 9786500625028 |
| Seitenanzahl | 85 |
| Ausgabe | 1 (2023) |
| Format | A4 (210x297) |
| Einband | Taschenbuch ohne Klappen |
| Farbe | Schwarz-Weiß |
| Papiertyp | Offset 80g |
| Sprache | Portugiesisch |
Haben Sie Beschwerden über dieses Buch? Sende eine Email an [email protected]


Klicken Sie auf Anmeldung und hinterlassen Sie Ihren Kommentar zum Buch.