📖 MODELAGEM NO PREÇO DE ATIVOS DE EMPRESAS USANDO MÉTODOS ESTOCÁSTICOS
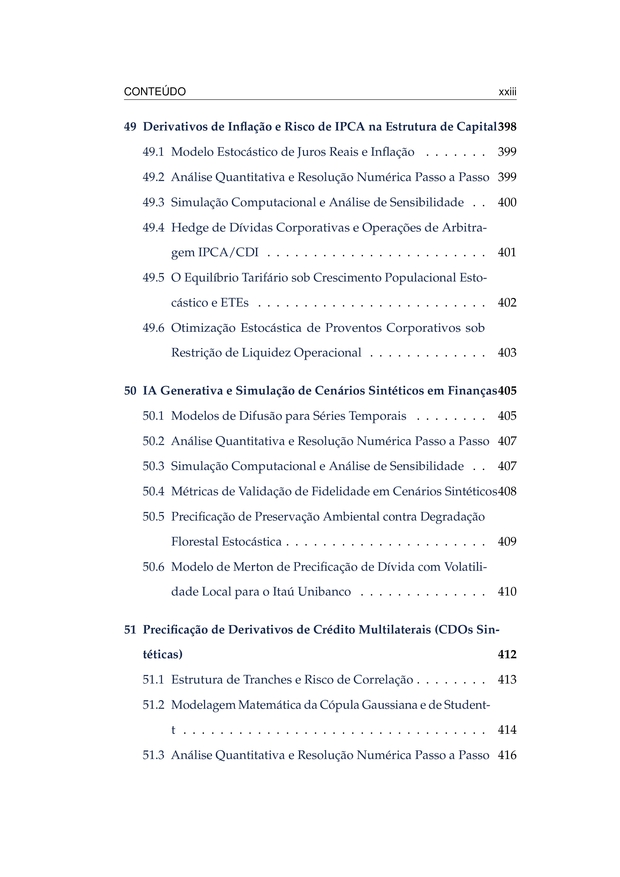
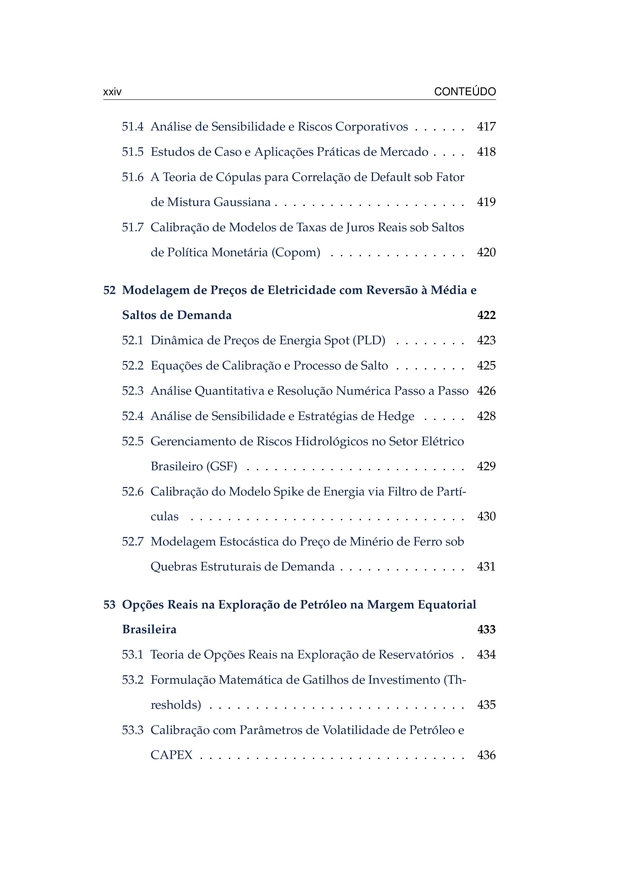
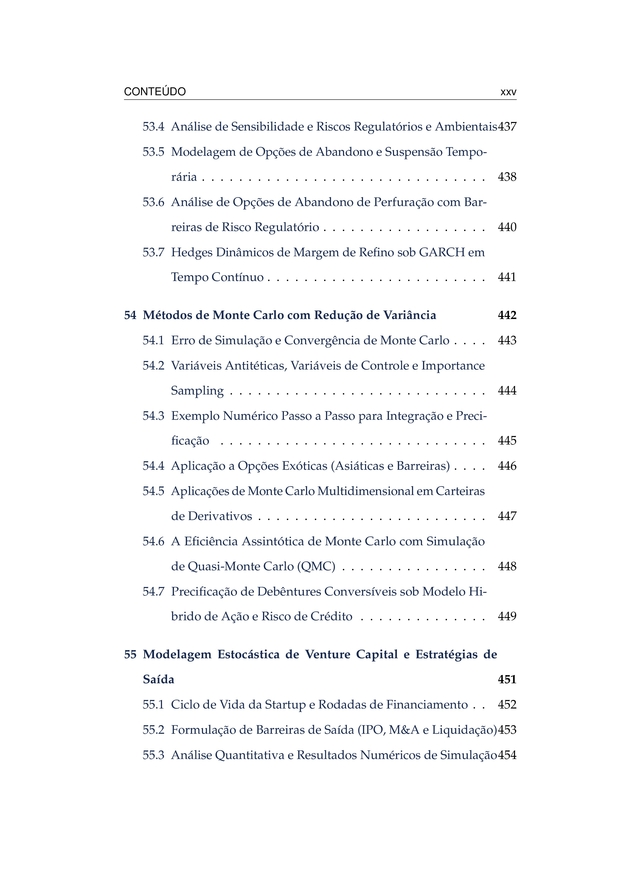
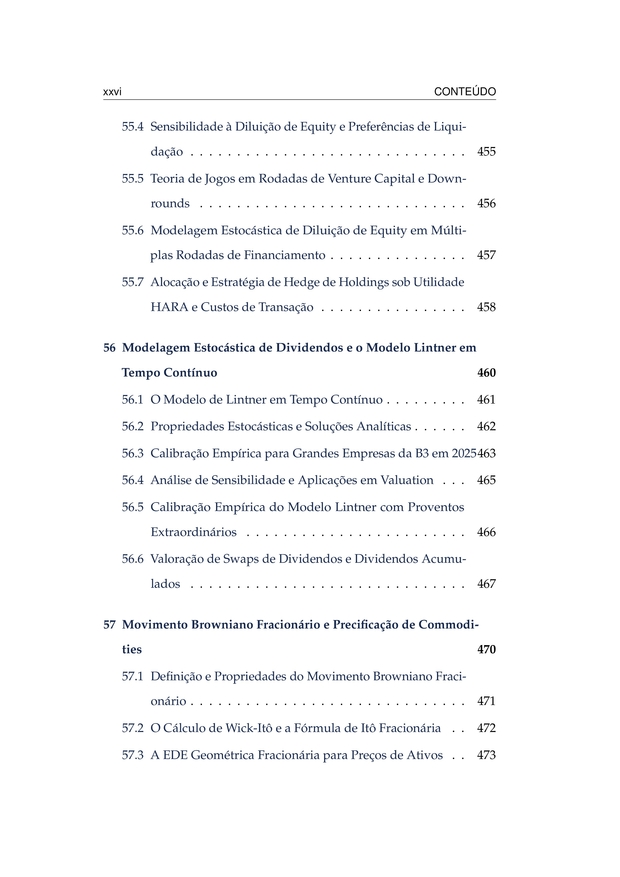
Descubra como a modelagem estocástica transforma a avaliação em mercados de alta incerteza. Uma obra dedicada a decifrar a estrutura de capital via rigor matemático.
O QUE VOCÊ VAI ENCONTRAR NO LIVRO:
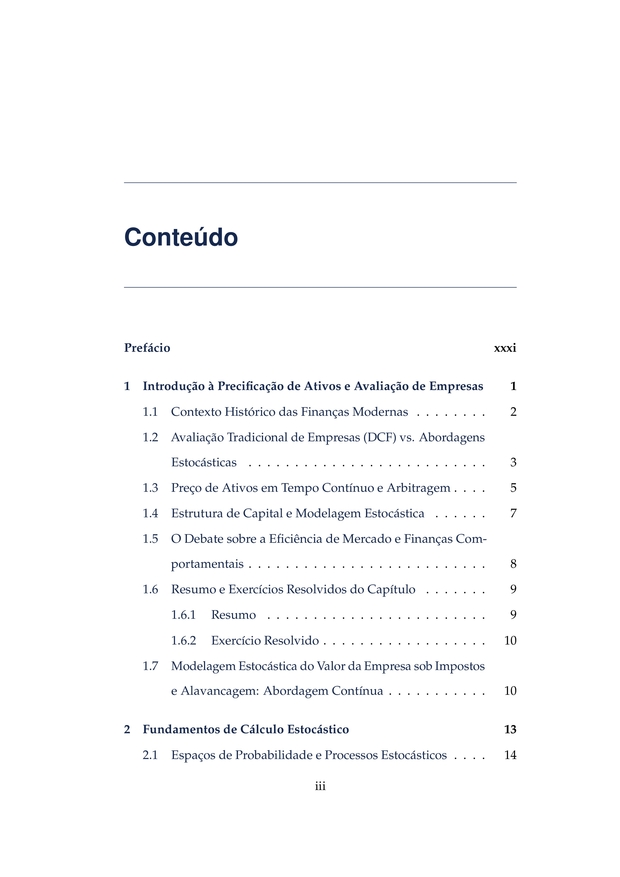
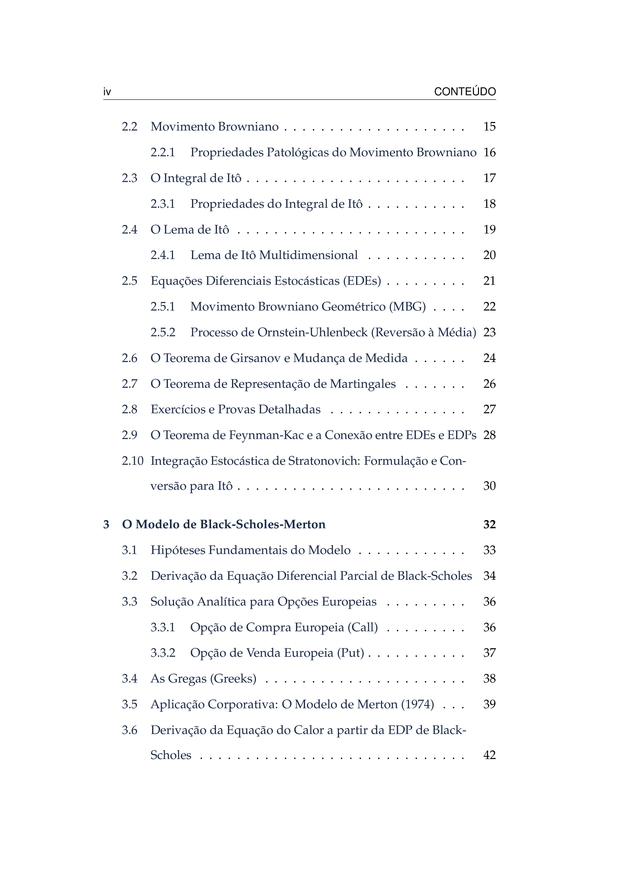
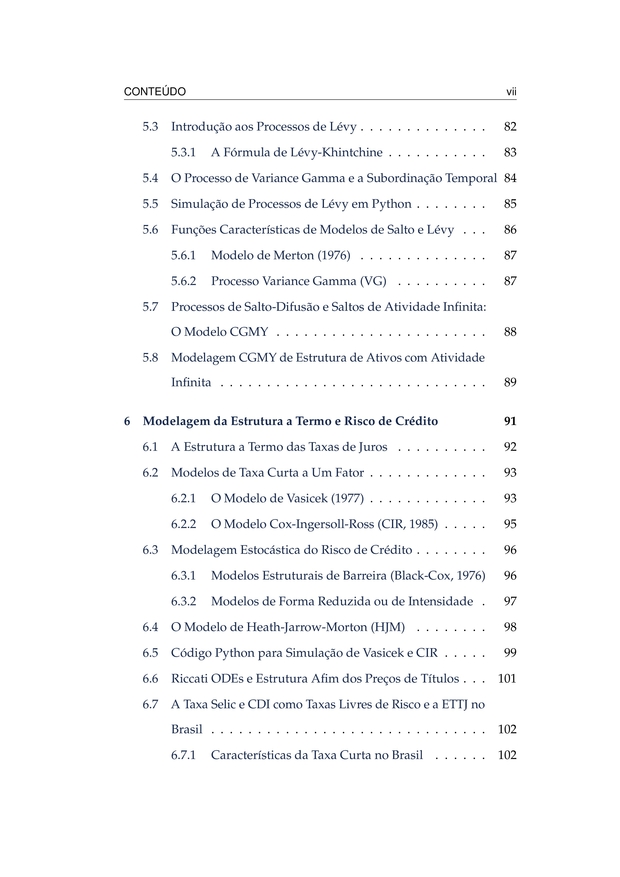
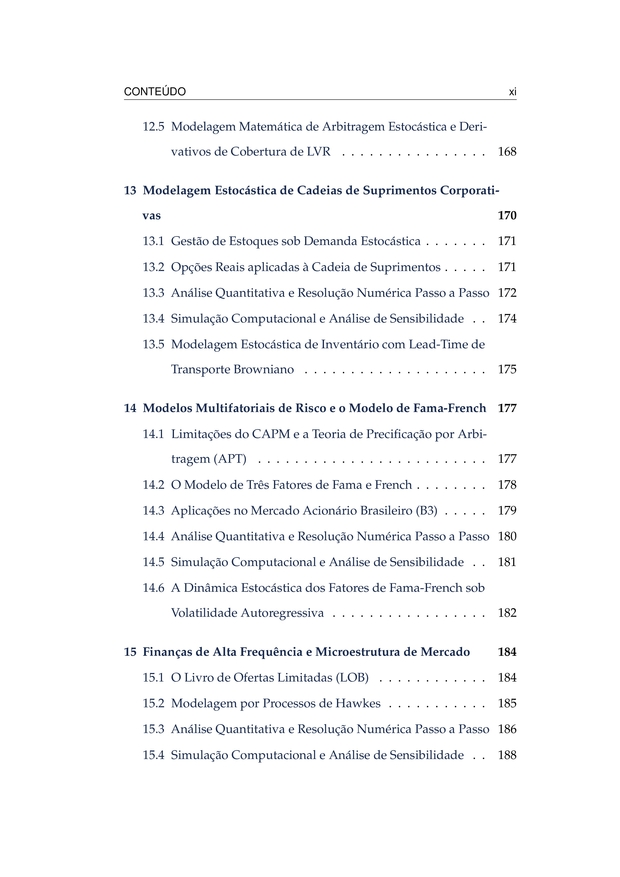
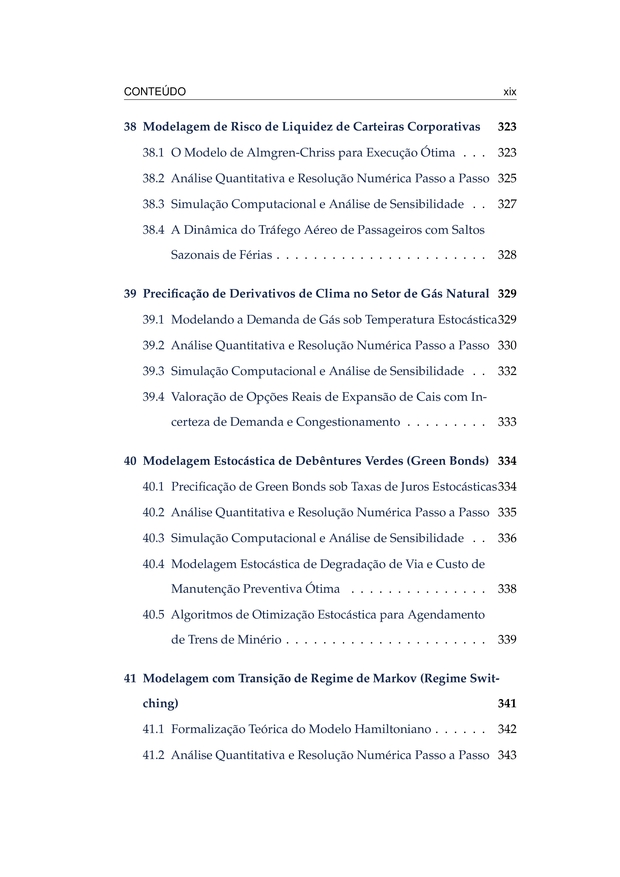
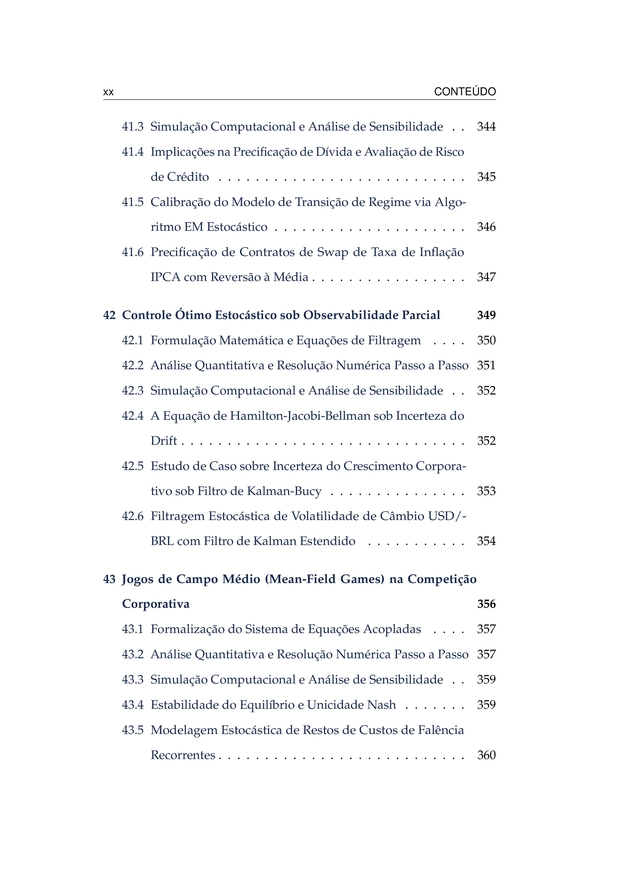
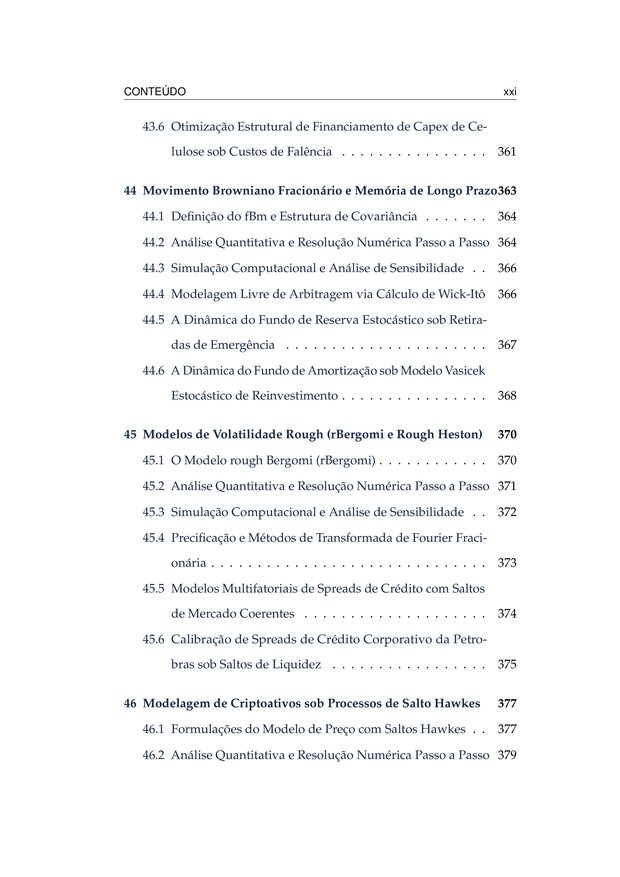
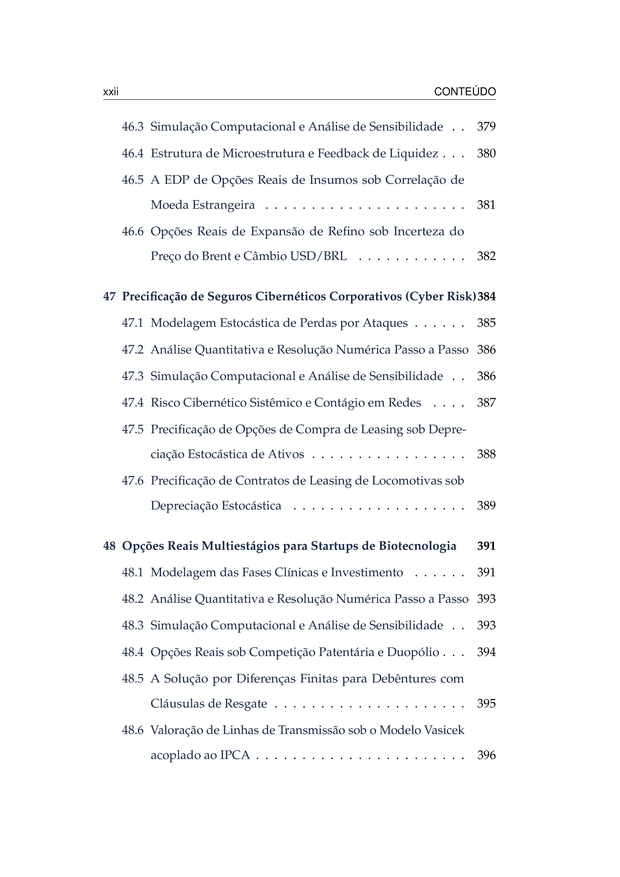
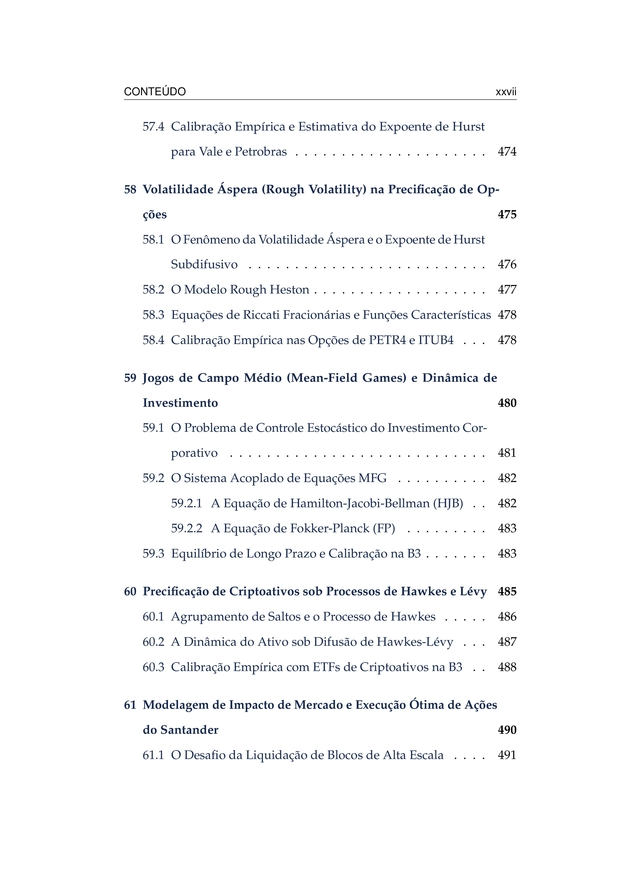
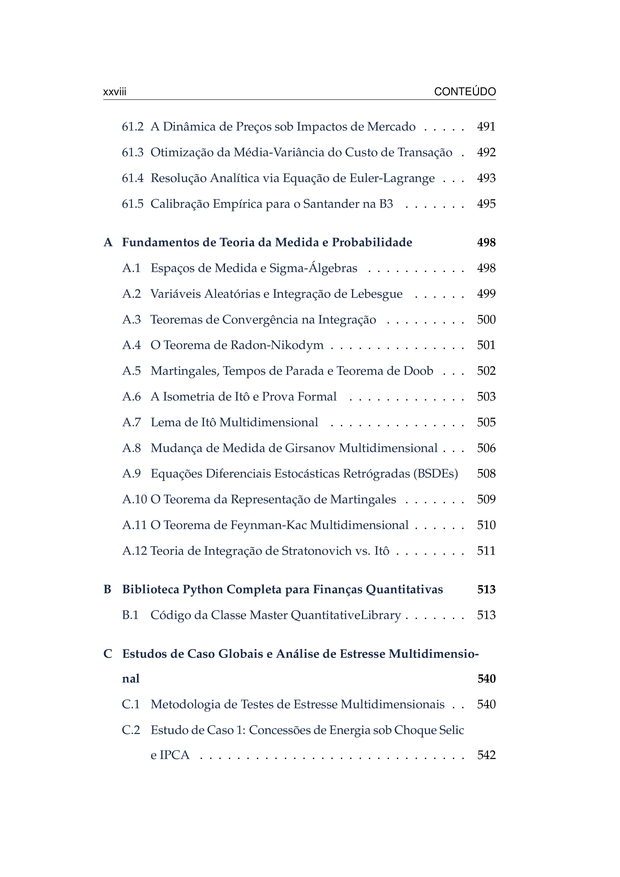
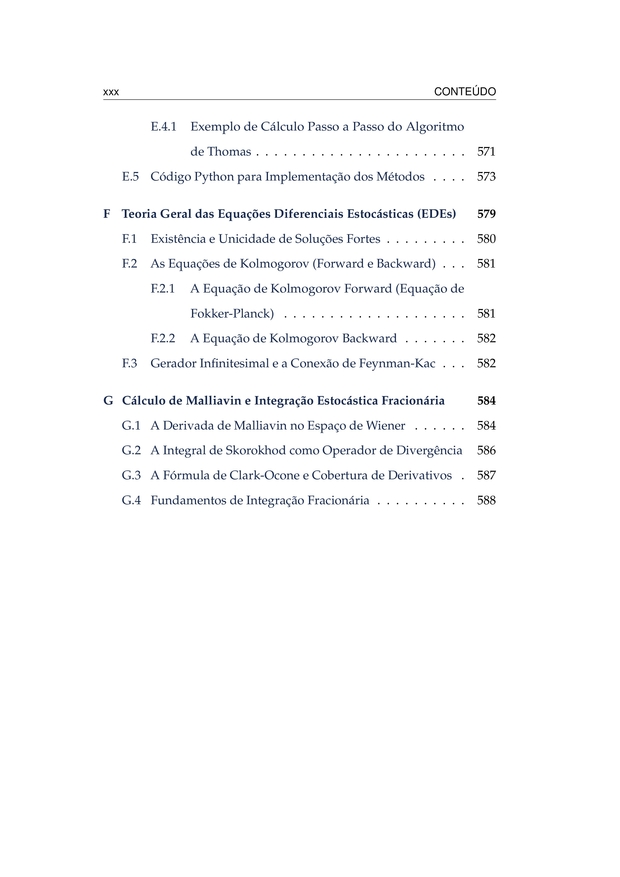
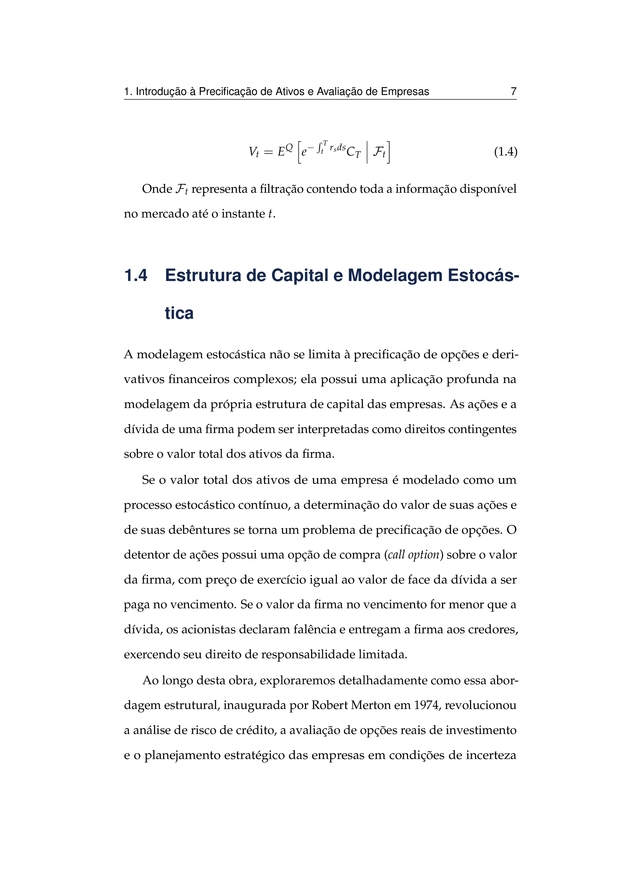
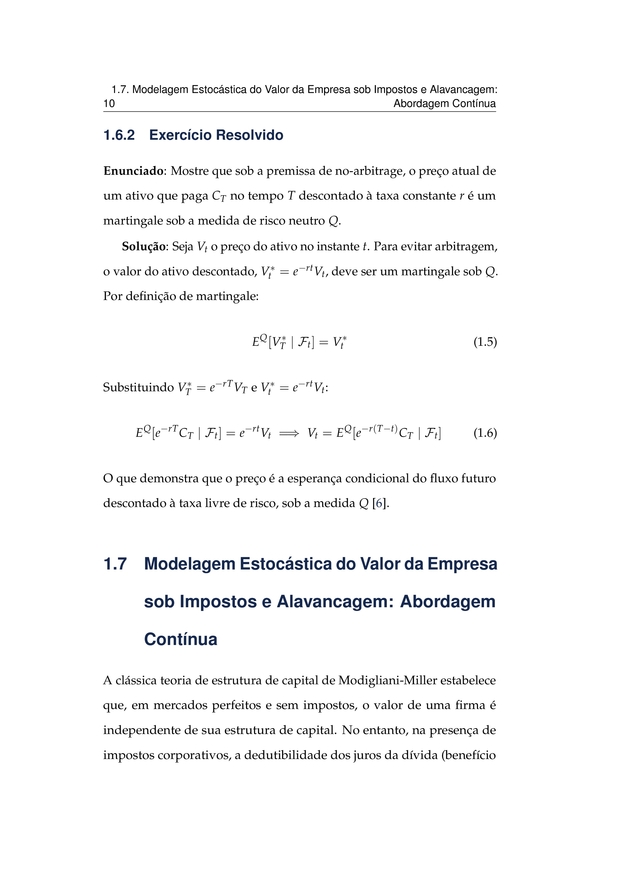
🔹 Cálculo Estocástico: Movimento Browniano, integral/lema de Itô e teoremas de Girsanov e Feynman-Kac.
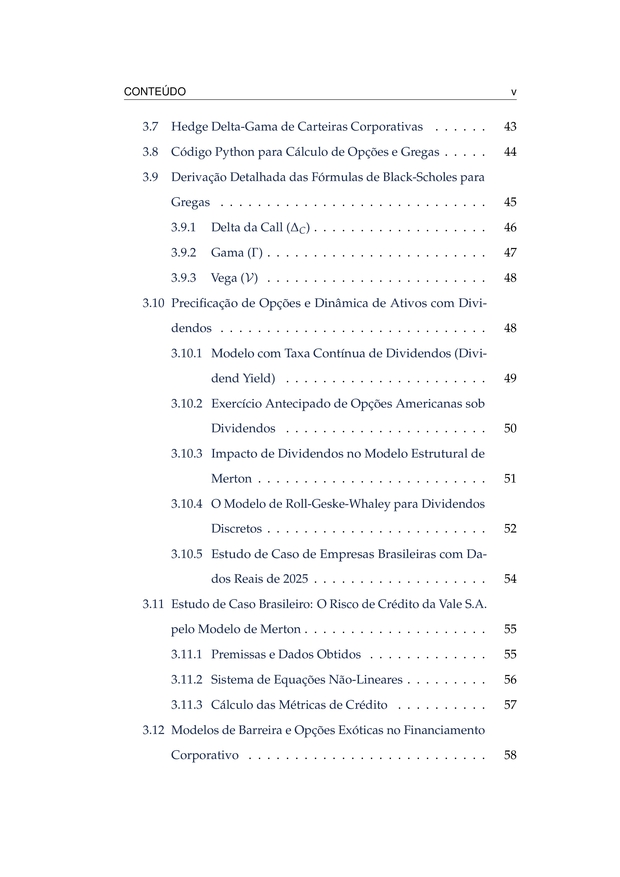
🔹 Precificação Clássica: Modelo Black-Scholes-Merton, cálculo das Gregas e incorporação de dividendos.
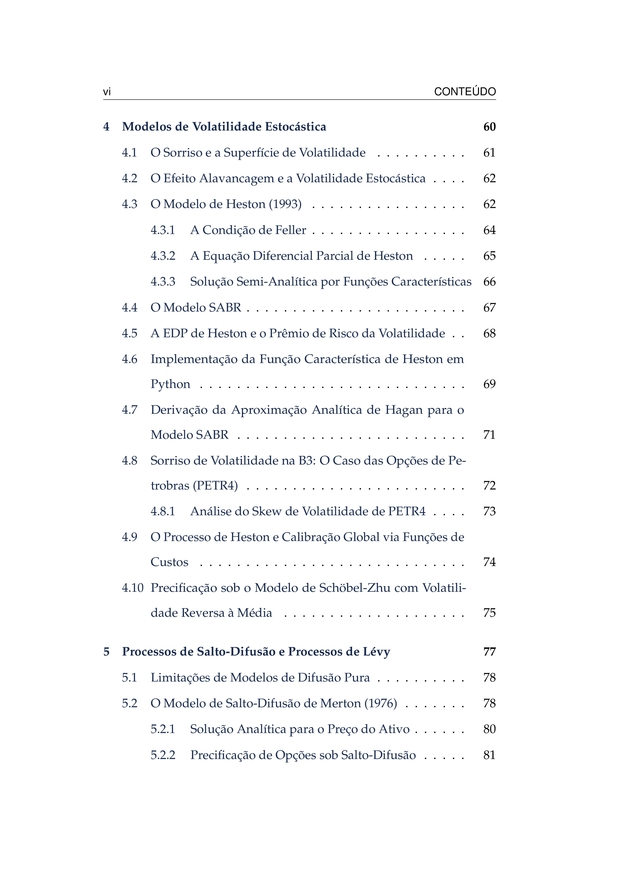
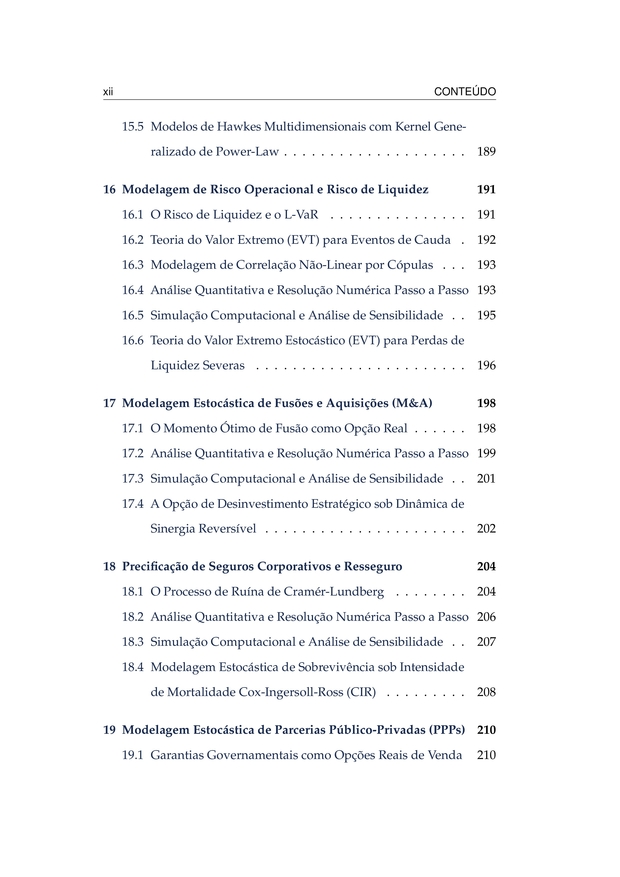
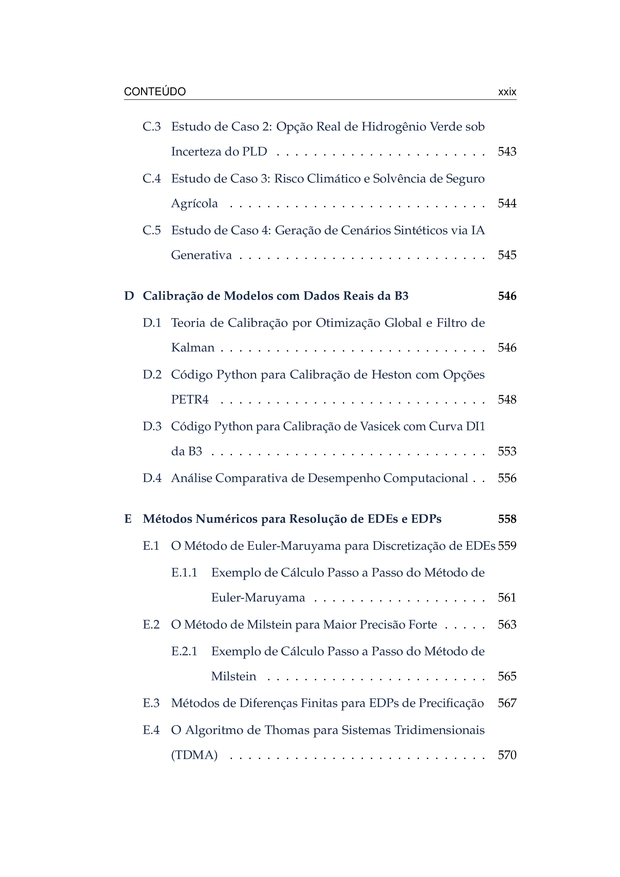
🔹 Volatilidade e Saltos: Modelos de volatilidade estocástica (Heston, SABR), salto-difusão de Merton e processos de Lévy.
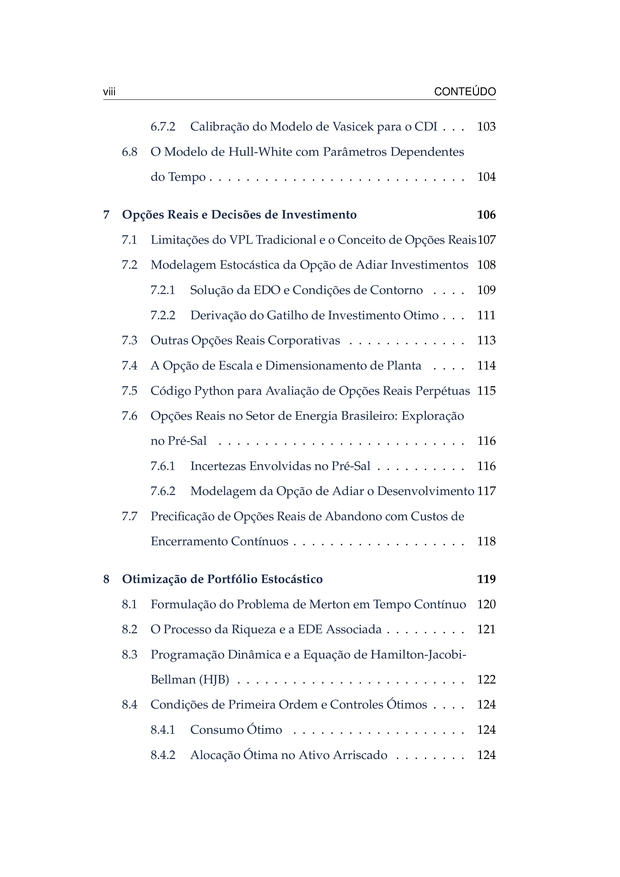
🔹 Juros e Risco de Crédito: Estrutura a termo das taxas analisada pelos modelos Vasicek, CIR, Hull-White e HJM.
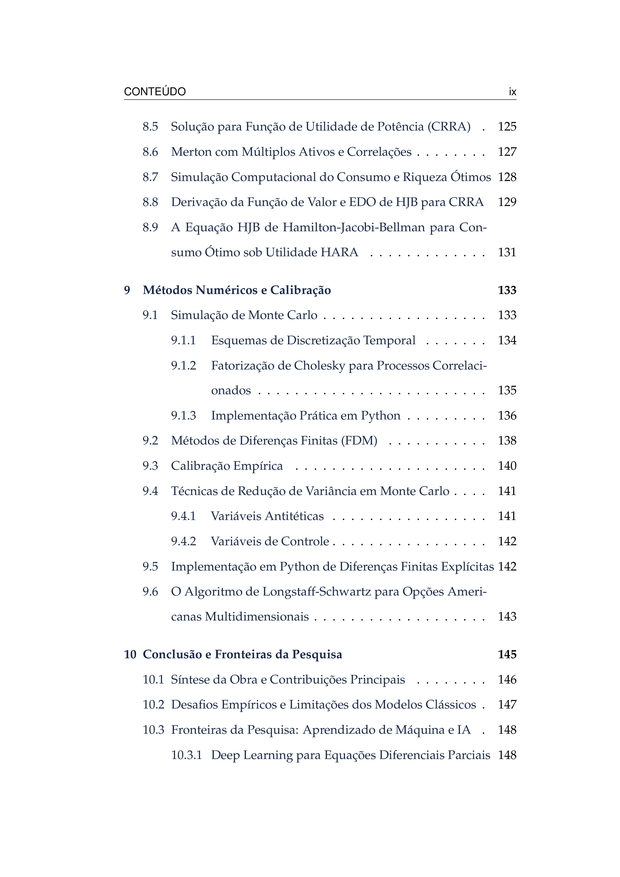
🔹 Opções Reais e Portfólios: Otimização de Merton usando a equação HJB e opções reais em projetos de infraestrutura.
🔹 Machine Learning: Redes LSTM, XGBoost, Random Forest e SVM aplicados à análise e microestrutura de mercado.
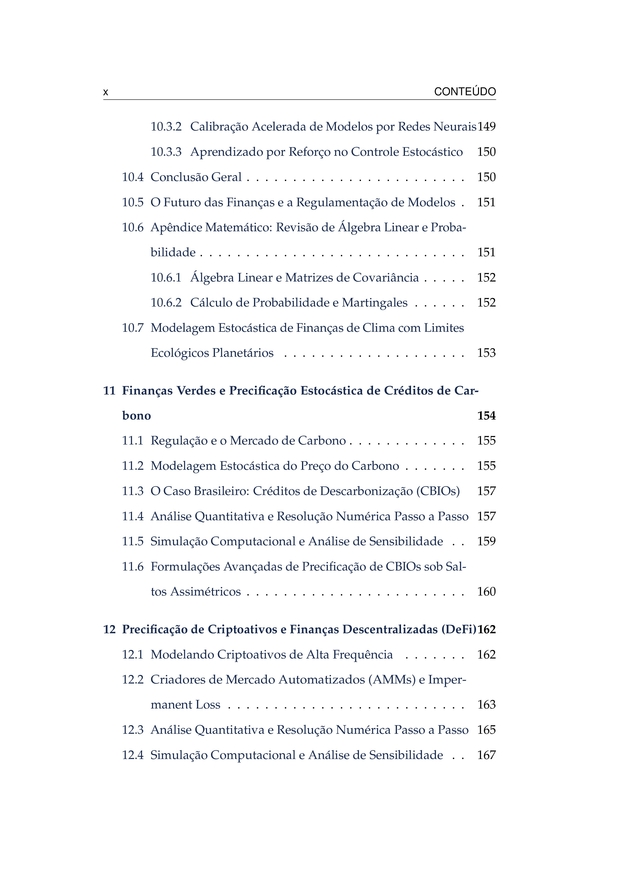
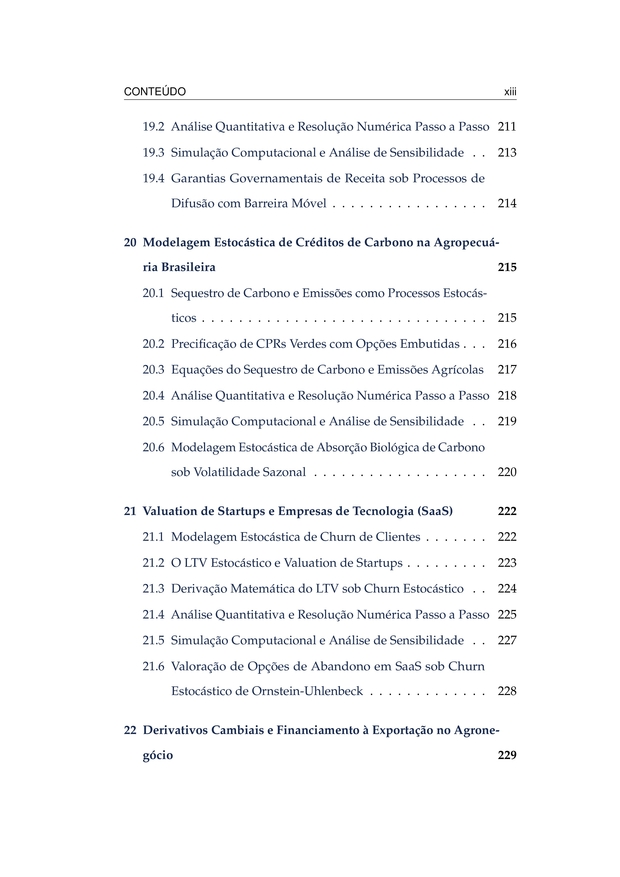
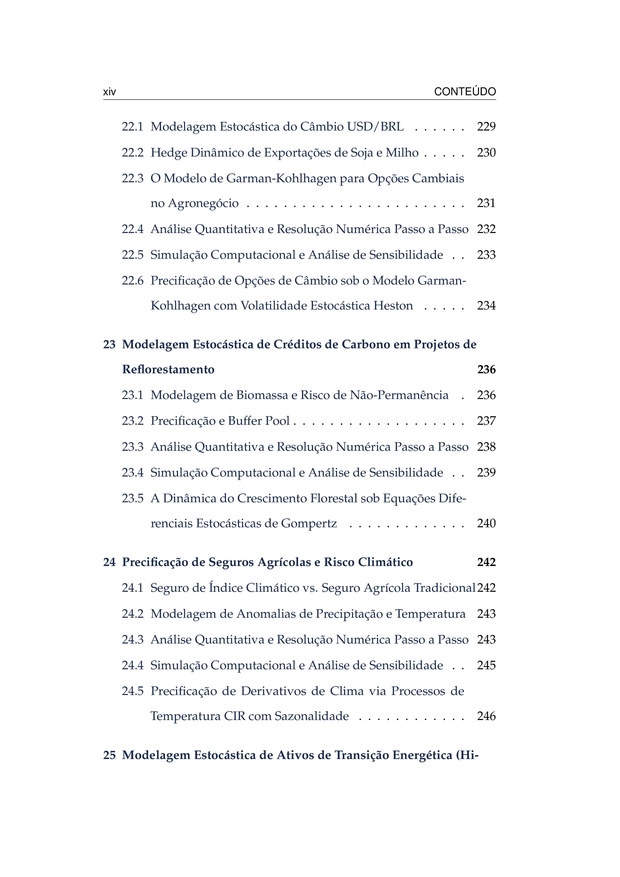
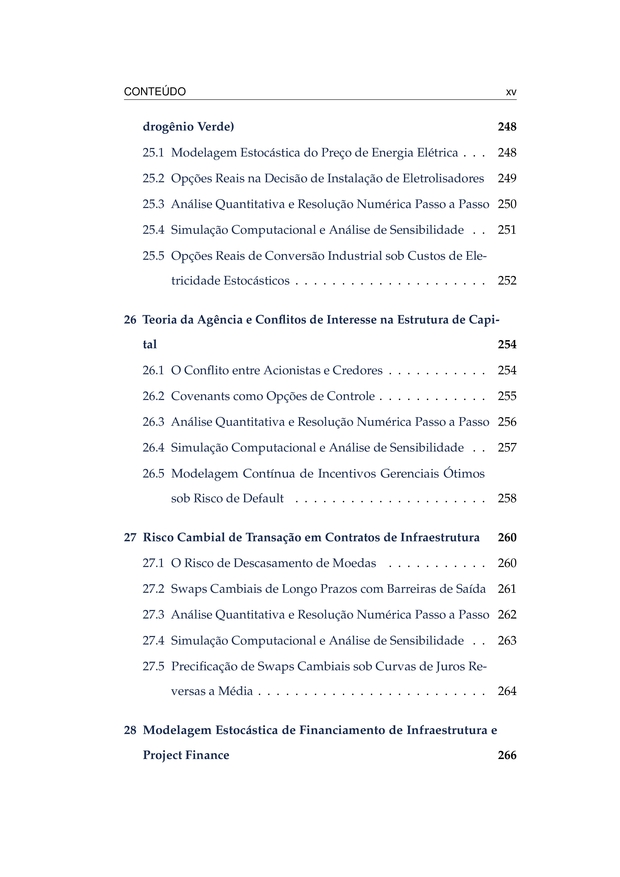
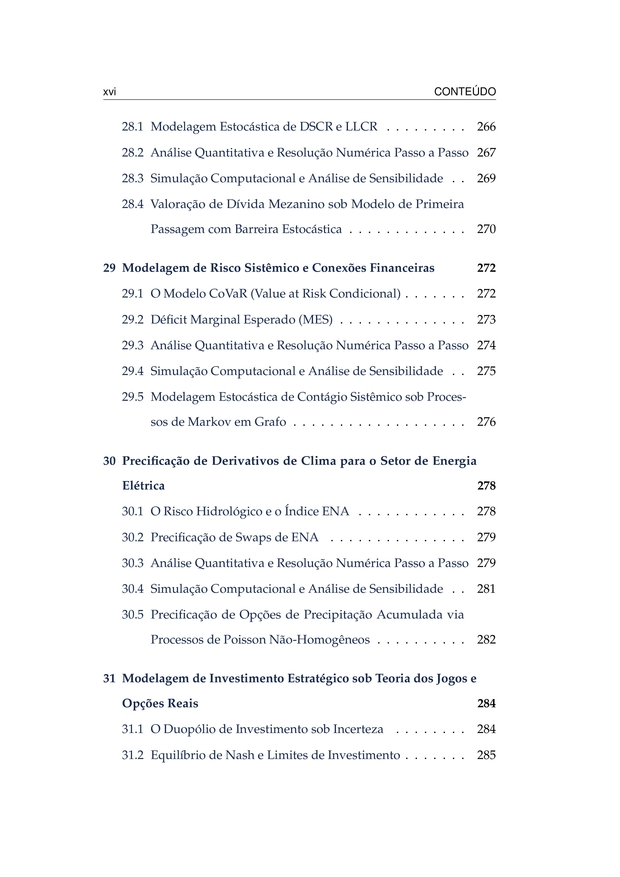
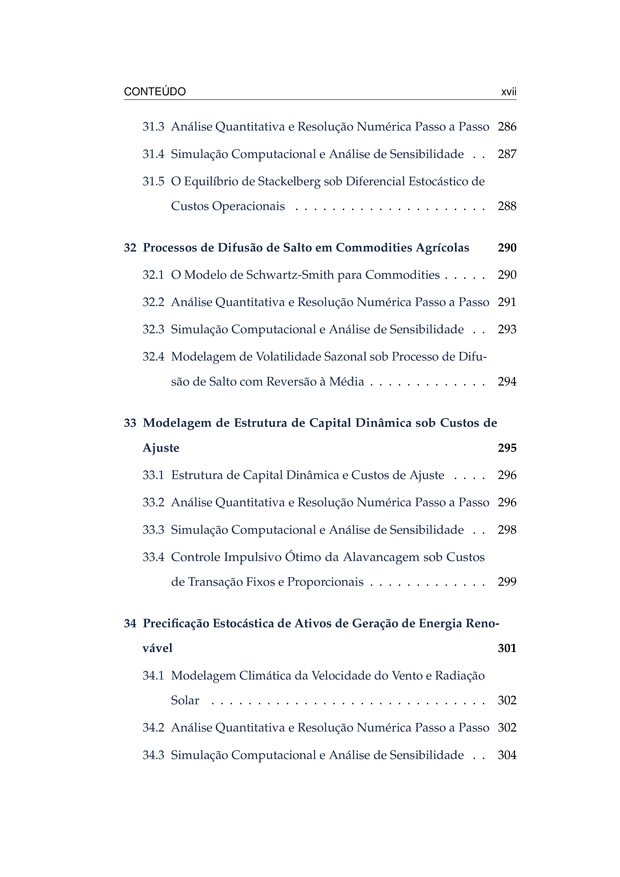
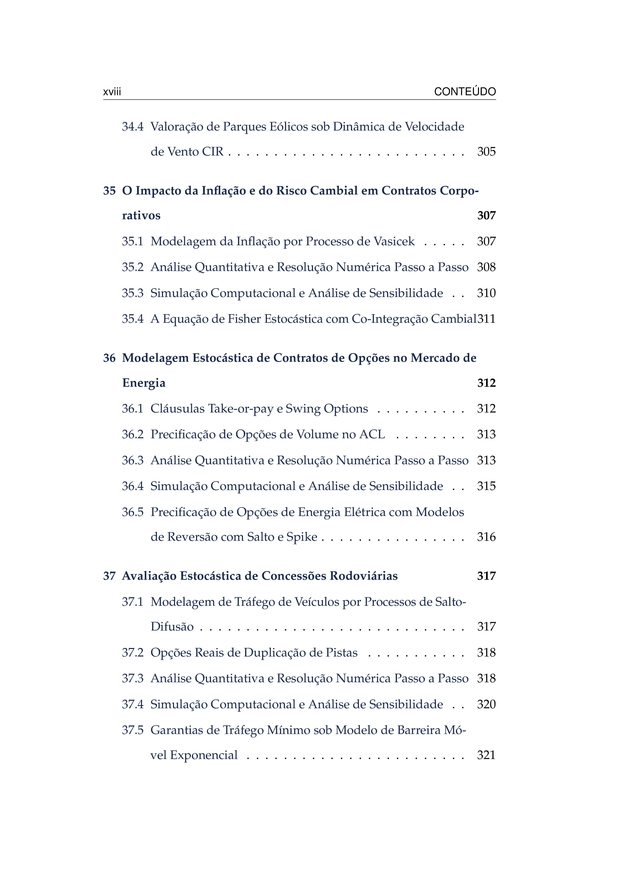
🔹 Aplicações Corporativas: Valuation de startups (SaaS), fusões (M&A), criptoativos (DeFi), derivativos climáticos e créditos de carbono
| Seitenanzahl | 624 |
| Ausgabe | 1 (2026) |
| Sprache | Portugiesisch |
Haben Sie Beschwerden über dieses Buch? Sende eine Email an [email protected]
Klicken Sie auf Anmeldung und hinterlassen Sie Ihren Kommentar zum Buch.