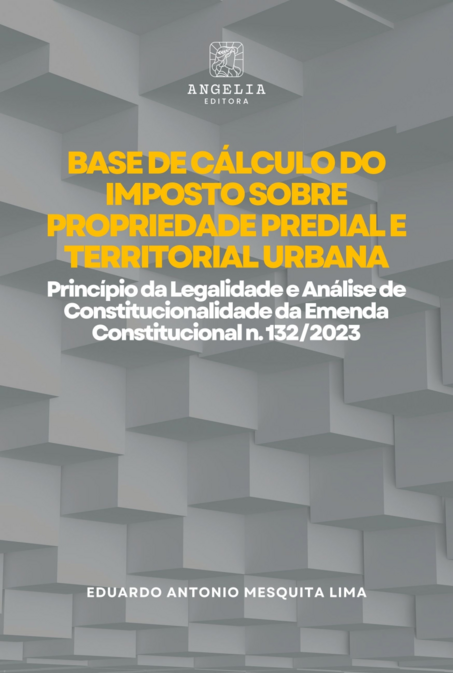
A Emenda Constitucional n. 132/2023, popularmente conhecida como Reforma Tributária, alterou significativamente o sistema tributário nacional, sendo marcada por mudanças verdadeiramente estruturais, que receberam ampla atenção da mídia e da doutrina. No entanto, entre tantas novidades, uma alteração específica passou quase despercebida: a “nova” possibilidade de atualização da base de cálculo do IPTU pelo Poder Executivo, conforme critérios definidos em lei municipal, nos termos do recém-adicionado inciso III do § 1° do artigo 156 da Constituição Federal.
A proposta do livro é examinar de forma crítica e técnica essa modificação, investigando se tal autorização configura, na prática, uma exceção ao princípio da legalidade tributária — princípio esse que possui assento entre as garantias fundamentais e, portanto, sob a proteção da cláusula pétrea do art. 60, § 4º, IV, da Constituição – ou se constitui mero reforço da jurisprudência do Supremo Tribunal Federal sobre o tema.
Partindo de uma análise integrada entre o Direito Tributário e o Direito Constitucional, a obra contextualiza a demanda histórica dos Municípios por maior autonomia na gestão do IPTU e discute os limites jurídicos dessa inovação normativa.
Trata-se de uma leitura essencial para estudiosos do Direito Público, especialmente aqueles interessados na tensão entre eficiência arrecadatória e garantias fundamentais em tempos de reformas estruturantes.
| ISBN | 9786553000193 |
| Seitenanzahl | 55 |
| Ausgabe | 1 (2025) |
| Format | A5 (148x210) |
| Einband | Taschenbuch mit Klappen |
| Farbe | Schwarz-Weiß |
| Papiertyp | Offset 80g |
| Sprache | Portugiesisch |
Haben Sie Beschwerden über dieses Buch? Sende eine Email an [email protected]


Klicken Sie auf Anmeldung und hinterlassen Sie Ihren Kommentar zum Buch.