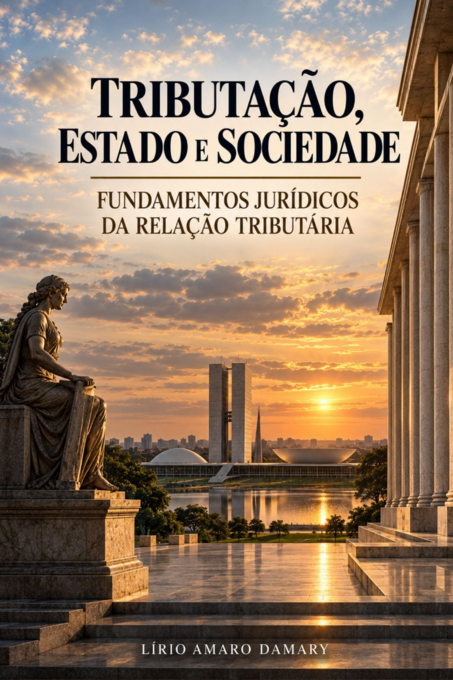
A tributação costuma ser apresentada como instrumento de arrecadação destinado ao financiamento das atividades do Estado. Essa perspectiva, embora necessária, não é suficiente para compreender a natureza jurídica da relação tributária.
Esta obra parte de uma questão fundamental: quais são os fundamentos jurídicos que legitimam a relação tributária entre Estado e sociedade e quais limites condicionam o exercício do poder de tributar?
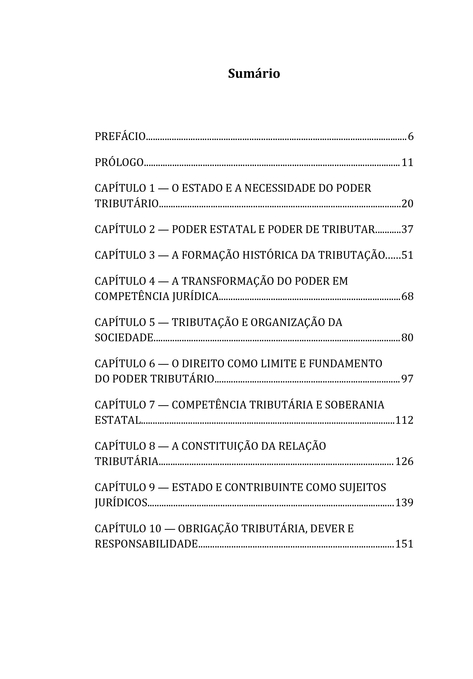
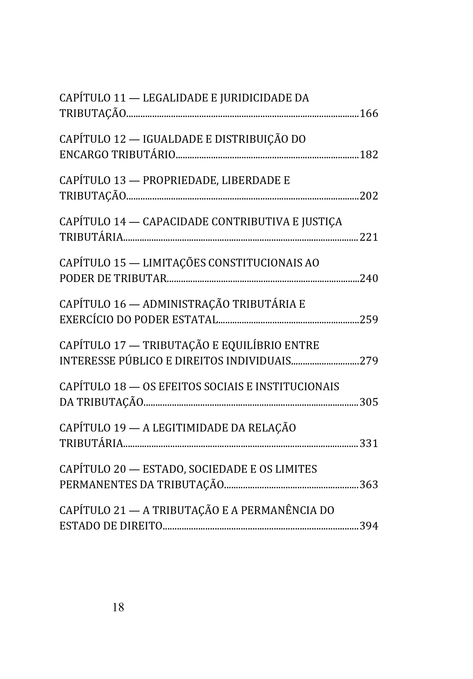
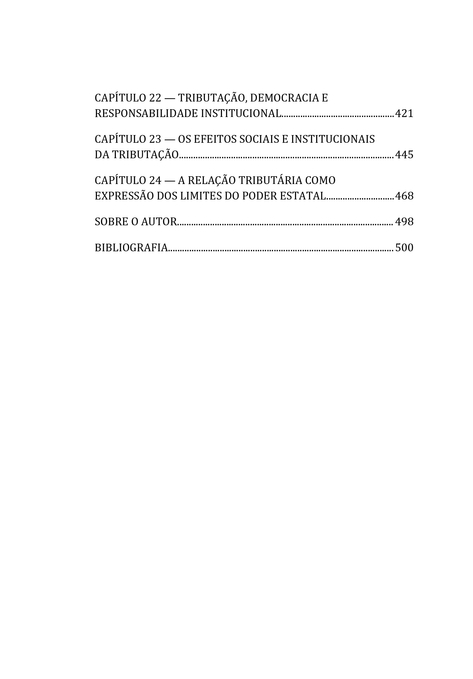
A investigação percorre a formação do poder estatal e sua transformação em competência jurídica, a constituição da relação tributária, a posição jurídica do Estado e do contribuinte, a obrigação tributária e seus desdobramentos, os princípios da legalidade, igualdade e capacidade contributiva e as limitações constitucionais ao poder de tributar.
A análise alcança também a administração tributária, os efeitos sociais e institucionais da tributação e os mecanismos que preservam o equilíbrio entre o interesse coletivo e os direitos individuais.
Mais do que examinar a tributação como mecanismo de transferência de recursos, a obra procura compreendê-la como uma relação jurídica na qual o Estado exerce poder, mas permanece submetido ao Direito.
O poder de tributar encontra sua legitimidade não simplesmente na capacidade estatal de exigir, mas na existência de uma ordem jurídica que fundamenta, condiciona e limita essa exigência.
| Number of pages | 505 |
| Edition | 1 (2026) |
| Format | 16x23 (160x230) |
| Binding | Paperback w/ flaps |
| Colour | Black & white |
| Paper type | Estucado Mate 90g |
| Language | Portuguese |
Have a complaint about this book? Send an email to [email protected]
login Review the book.