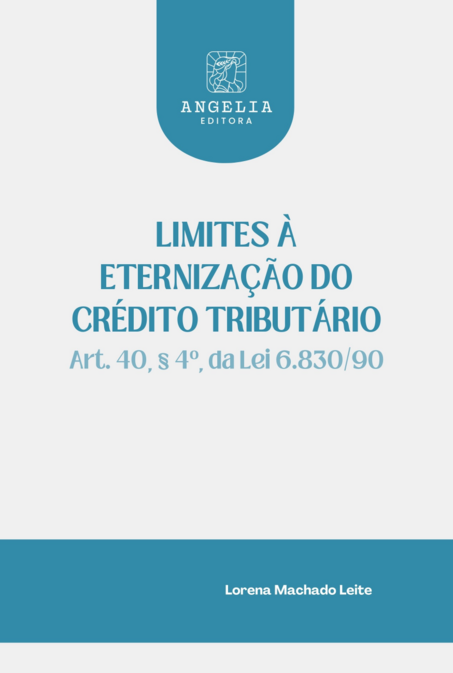
A obra tem como objetivo analisar prescrição intercorrente tributária, explicando a importância das normas legais prescricionais para a efetivação dos princípios da segurança jurídica e da duração razoável do processo.
Por ser matéria de ordem pública, demanda estudo aprofundado e fundamenta-se em princípios constitucionais, como a legalidade, a eficiência, a segurança jurídica, a duração razoável do processo e a estabilidade das relações jurídicas. Frequentemente, o Poder Judiciário enfrenta execuções fiscais que se prolongam por tempo indeterminado, e as divergências doutrinárias e jurisprudenciais sobre o tema contribuem para a morosidade processual. Nesse contexto, o estudo da prescrição intercorrente tributária é de fundamental importância para a busca de soluções processuais por acadêmicos e profissionais do direito.
Agravando esse cenário, a alteração promovida pela Lei nº 11.051/2004, impactou profundamente o procedimento fiscal ao conferir ao magistrado o poder de decretar de ofício a prescrição intercorrente. Assim, ao longo deste livro, serão abordadas questões controversas sobre a natureza jurídica do instituto, os aspectos procedimentais da Execução Fiscal e a constitucionalidade do § 4º do art. 40 da LEF.
Serão analisados os diversos entendimentos dos Tribunais sobre o tema, especialmente a tese firmada pelo Superior Tribunal de Justiça (STJ) no REsp nº 1.340.553/RS, que detalhou a sistemática de contagem da prescrição intercorrente.
| ISBN | 9786553000605 |
| Number of Pages | 67 |
| Edition | 1 (2025) |
| Format | A5 (148x210) |
| Binding | Paperback with Flaps |
| Color | Black and White |
| Paper Type | Offset 80g |
| Language | Portuguese |
Do you have complaints about this book? Send an email to [email protected]


Click Login to leave your comment on the book.